Share This Article
Kezelje a családi költségvetését az Excel -ben
Elsősorban a bejegyzések és a pénzkibocsátás elemzésének kérdése ugyanabban a hónapban. A hónap végén képes lesz azonosítani a fő pénzkibocsátást. Ez az elemzés a költségvetési kezelési táblázat formájában is elvégezhető.
Családi költségvetés: 6 tipp a jó menedzsmenthez
Személyes költségeit havonta követve, lehetővé teszi a költségvetés jó láthatóságát. Ehhez tartsa a családi költségvetés hasznos. Számos technika lehetséges a pénz legjobb kezelése érdekében, és kilép a pénzből, és növeli a pihenését, hogy éljen.
- A családi költségvetés után jó szokásokat ad a családtagoknak, és megóvja magát az élet pénzügyi zavarainak ellen.
- A költségvetési megfigyelő táblázatnak és a banki megfigyelő kérelmeknek köszönhetően választottbírósági eljárás és a rögzített és változó költségek között kell.
- A költségvetés jobb kezelése érdekében több megoldás létezik, például a költségek vagy a költségvetési borítékok összevonása.

Frissítve 2023. február 03 -án
által Benoit delecroix – IreGroup ügyvezető igazgatója
Töltse le ezt az útmutatót
- Miért készítsen családi költségvetést ?
- Milyen elemek tartalmazzák a családi költségvetést ?
- Tanácsunk a családi költségvetés kezelésére
- Hogyan lehet követni a családi költségvetését ?
Miért készítsen családi költségvetést ?
A családi költségvetés létrehozása elengedhetetlen a pénzügyek ellenőrzéséhez és a költségek teljesítéséhez. Kerülje a túl sok költést, és elérheti megtakarítási céljait.
Költségvetésének kezelése nem azt jelenti, hogy megfosztania kell magát, hanem inkább átgondolt módon kell költenie, miközben elővigyázatossági megtakarításokat tart fenn, hogy bármilyen váratlan eseményt kezeljen.
Mi a család átlagos költségvetése ?
A havi költségek átlagosan 1 387 eurót jelentenek egyetlen személynél, szemben a 2300 euróval pár és 3 109 euró egy négy emberből álló család számára. Ezeket az adatokat kiszámítják az adók, az adók és a kölcsönök visszatérítésének kizárásával. A többletköltségek megfizetéséhez körülbelül 415 eurót kell hozzáadnia egyetlen személynek és 1 019 eurót egy családnak.
Milyen elemek tartalmazzák a családi költségvetést ?
A családi költségvetésének pontos kiszámításához választottbíróság az erőforrások és a rögzített és változó költségek között.
Otthoni bevételek
Az otthoni tagok havi jövedelme magában foglalja a béreket, a jövedelmet vagy a díjakat, a bónuszokat, az állami juttatásokat, a bérleti jövedelmet, a tartásdíjat stb.
Rögzített rakomány
A rögzített díjak között szerepel a lakhatási költségek, az adók, a gyermekek gondozása és oktatása, különféle biztosítási, internetes és telefonos költségek. A visszatérítendő hitelek és adósságok szintén beírják a családi költségvetést. Rögzített díjak tehát a ismétlődő költségek, amelyek összege előre ismert.
Változó terhelések
A változó terheléseket illetően ez minden olyan költségek, amelyekre nem tudsz biztosítani a pontos összeget A hónap végén, például energiaszámlák, autóköltségek és élelmiszer -versenyek. Az extrák és a szabadidő szintén belépnek ebbe a kategóriába a családi költségvetéshez, például éttermek, vásárlási vagy mozi kirándulások.
Tanácsunk a családi költségvetés kezelésére
Miután a családi költségvetését megállapították, jobban láthatja a Ezüstbejegyzések és kilépések. Ez lehetővé teszi, hogy azonosítsa a megoldásokra, ha szükséges, vagy lehetséges, optimalizálás.
1.Határozza meg pénzügyi forrásait
A pénzügyi források meghatározásához, Adja hozzá a fix jövedelmét a házastársához. Megkapja azt a pénzt, amelyre számíthat az ismétlődő költségekhez.
Előfordul, hogy a fix jövedelem mellett változó jövedelmet kapnak prémiumként. Szükség van arra is, hogy figyelembe vegyék őket, de bizonyos mértékig, mivel ezek változóak. Ezekben az esetekben javasoljuk, hogy ezeket az összegeket óvintézkedés megtakarításához használja fel.
2.Sorolja fel a rögzített és változó költségeket havonta
A családi költségvetés létrehozása megköveteli az összes költség kimerítő listáját:
- Rögzített költségek : Hitel -visszatérítés, bérleti díj, biztosítás, számlák, adók stb.
- Változó költségek : Élelmiszer -versenyek, szabadidő, ruházat, autó karbantartása stb.
3.Számítsa ki a többit, hogy otthon éljen
A Rendelkezésre álló egyenleg megfelel a jövedelem és a havi költségek közötti különbségnek. Ez azt jelzi, hogy a többiek havonta élnek az Ön rendelkezésére álló egyéb költségek esetén.
4.Optimalizálja költségeit
A pihenés növelése érdekében élni lehet Csökkentse bizonyos kiadási állomásait a családi költségvetés ::
- Étel .
- Szolgáltatási díjak és beszállítók : A szállás mohó, és ezért pénzben van. Csökkentse a fűtést éjszaka, csökkentse a zuhany alatt eltöltött időt, és kapcsolja ki a lámpákat, így elhagyja a szobát. Ne felejtse el összehasonlítani a különféle beszállítók ajánlatait a legolcsóbb szerződések megtalálására.
- Bevásárlás : Kerülje a kényszeres vásárlásokat. A vásárlás kísértésének ellenállása lehetővé teszi, hogy havonta egy kicsit több pénze van. Az értékesítési időszakokat is támogatja a vásárlások elvégzéséhez;
- Autó és szállítás : Válasszon egy gazdasági szállítási módot, például tömegközlekedést vagy kerékpárt. Ha autóval kell utaznia, kínálja a telekocsi kirándulásait. Ez lehetővé teszi, hogy megtakarítson a benzin és a jármű karbantartásán, a Carpooler részvételének köszönhetően;
- egészség és jólét : Kívánja a sportot a szabadban, ha nem rendszeresen használja a szobára történő előfizetését.
- Szórakozás : Keresse meg először az ingyenes tevékenységeket a régiójában (parkok, tavak vagy fesztiválok). Törölje az előfizetéseket a streaming szolgáltatásokhoz, amelyeket nem használ.
- Biztosítás : Az online összehasonlító webhelyeknek köszönhetően keresse meg a legjobb biztosítást.
5.Költségvetési borítékkal körülhatárolja az Ön igényeit
Az a kérdés, hogy az egyes költségeket elválasztja és költségvetésükkel előre elosztja egy összeg összegét, amely megfelel az Ön számára azonosított költségeknek családi költségvetés. Lehetséges, hogy a koncepciót a végére tolja a papír borítékok segítségével, amelyekben a pénzösszeget a hónapra a pontos felhasználás céljából helyezik el. A várt összeghez jól ellenőrizni kell, tovább bankkivonatok Az előző hónapokban a különbözik kiadás Az átlag létrehozásával.
6.Automatizálja költségeit
Gyakran nehéz Tartson stabil költségvetést Amikor összetörünk. Ezért ajánlottAutomatizálja költségeit. Konkrétan tanácsos létrehozni kitöltés A rögzített költségeket (bérleti díj, számlák vagy szállítási és szabadidős előfizetések) vonatkozásában.
Például azonosíthatja a különféle kreditek túlzott súlyát, korlátozva továbbra is havonta élni. Az egyik megoldás lehet, hogy ezeket a kölcsönöket egyetlen kamatlábon, hitel -visszavásárlással csoportosítsuk.
A visszatérítés hosszabb ideig oszlik meg, és akkor leszCsak egy havi hitelképességi befizetés a kölcsön mentén, alacsonyabb összegben, mint az előző határidők összege. Amely lehetővé teszi, hogy megtalálja a fennmaradó maradványokat, hogy a hónapban éljen, és egyszerre alacsonyabb legyen eladósodottság mértéke.
Hogyan lehet követni a családi költségvetését ?
Szigorú megfigyelése a családi költségvetés elengedhetetlen a jó meghatározásához pénzügyi stratégia és továbbra is tájékoztatják a bankszámlák mozgását minden hónapban.
Használjon banki alkalmazásokat
A bankok maguk és más alkalmazások, amelyek vannak Számítás (Ha több bankban több van) segíthet neked Állítsa be a családi költségvetést. Bankin ‘, kezelje a fiókjaimat vagy a linxo -t úgy konfigurálható, hogy lehetővé tegye a követés alapjainak meghatározását.
Kombájn Költségvetési táblázat és megfigyelő alkalmazás Az optimális eredmény érdekében. Az alkalmazások lehetővé teszik a személyre szabott konfigurációt és az egyszerű megfigyelést, míg a táblázat lehetővé teszi, hogy valóban színész legyen a költségvetés kezelésében, és lehetővé teszi a lehetséges javító tengelyek azonosítását.
Hozzon létre egy nyomkövető táblát
Elsősorban a bejegyzések és a pénzkibocsátás elemzésének kérdése ugyanabban a hónapban. A hónap végén képes lesz azonosítani a fő pénzkibocsátást. Ez az elemzés a költségvetési kezelési táblázat formájában is elvégezhető.
A recept részben regisztrálja a hónap összes forrását (nettó fizetés, különféle juttatások, nyugdíj, tartásdíj, napi juttatások stb.)). A költségoszlopban vegye figyelembe a bérleti díjat, a havi jelzálogkölcsönöket, a telefonra vonatkozó különféle szerződéseket, a vizet, a villamos energiát, a kölcsönös, de az élelmiszer -költségvetést, a ruházatot, a különféle interjúkat és a szabadidőt is.
Ezután létrehozta a családi költségvetés hogy minden hónapban kövesse.
Családi költségvetés: Mit emlékezzen
- A családi költségvetés meghatározása elengedhetetlen lépés a megfelelő pénzügyi menedzsmentben. Ez annál is fontosabb, ha egy gyermekes családról van szó.
- Használjon megfigyelő testületet és banki kérelmeket a jövedelmének, valamint a rögzített és változó költségek követéséhez.
- Csökkentse az egyes kiadási pozíciókat, amennyire csak lehetséges, a cikkben javasolt megoldásoknak köszönhetően, hogy növelje pihenését, hogy éljen, finanszírozza a projekteket és/vagy többet takarítson meg.
Részesüljön a hitelcsoportosítási szakértelmünkből,
elkötelezettség nélkül van !
Kezelje a családi költségvetését az Excel -ben
A háztartás költségvetési tervének elkészítése túlterhelőnek és nehéznek tűnhet, de az Excel segíthet a különféle ingyenes és prémium költségvetési modellek megszervezésében és követésében.
Fedezze fel a földet
A takarítás költségvetésének célja az, hogy összefoglalja azt, amit keres, azzal, amit költ, hogy segítsen megtervezni a hosszú és rövid távú céljait. A költségvetés -tervezési számítási lap használata elősegítheti a pénzügyi egészségének prioritássá tételét a költségek csökkentésével és a megtakarítások növelésével !
DIY projektek a személyes költségvetési modellel
Inkább magának csinálsz dolgokat ? Ez az Excel modell segíthet a havi költségvetésének nyomon követésében a jövedelem és a kiadások alapján. Írja be költségeit és jövedelmét, és minden különbséget automatikusan kiszámít, amely lehetővé teszi a hiányok elkerülését vagy a többletek biztosítását. Hasonlítsa össze a tervezett költségeket a valódi költségekkel a költségvetési készségek időbeli finomításához.
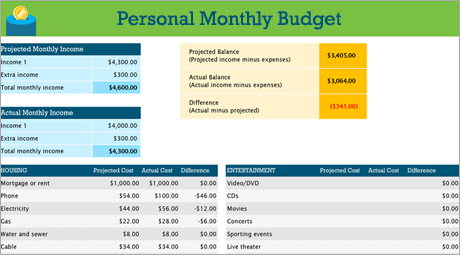
Tanács: Kövesse a havi költségeket
A közszolgáltatásokat, a hitelkártyákat és a biztosítást havonta számítják fel. A költségek nyomon követésének legegyszerűbb módja tehát a havi költségek összegének meghatározása.
Ne felejtsd el a “Kiegészítőket”
A villamosenergia -számlán túl van -e előfizetése egy filmre vagy játékra ? Mi a helyzet az edzőterem előfizetésével ? Ügyeljen arra, hogy nyomkövetést is tartson.
Tanács: Figyeljen a változó költségekre
Ha a gáz- és telefonszámlák összege általában nem változik egy hónapról a másikra, akkor más költségek, például az étteremben való étkezés vagy a ruházati vásárlások jelentősen eltérhetnek.
Osztályozza a költségeket
Most, hogy globális elképzelése van a havi költségekről, itt az ideje, hogy kategóriák szerint osztályozza őket, hogy megvizsgálhassa a rögzített, változó és diszkrecionális költségeket.
Rögzített költségek
A rögzített költségek változatlanok egy hónapról a másikra. Ez például jelzálog vagy bérleti díj, egészségbiztosítás, autóipari fizetés vagy ingatlanadó. Ezeket az elemeket egy “rögzített kiadás” kategóriában rögzítheti.
Tanács: Változó költségek
Nem tehet változó költségek nélkül, de egy hónapról a másikra ingadozhatnak. Ezek a költségek magukban foglalják az élelmiszerboltot, az autó karbantartását, az elektromos áramot és a vízfogyasztást.
Diszkrecionális költségek
A diszkrecionális költségek nagymértékben változhatnak egy hónapról a másikra. A példák között szerepel a kirándulások az étteremben, a folyamatos műsorszolgáltatások előfizetései, a klub tagságának, a kábel és a ruhák.
Határozza meg céljait
Miután jó ötlete van a pénzbejegyzések összegéről a költségekhez viszonyítva, elkezdheti meghatározni a rövid és hosszú távú célok prioritásait.
Költségvetés egy ház felújításának költségvetése
Bontja -e a mosógépet ? Rossz állapotban vannak -e a szekrényei ? A fő fürdőkád frissítést igényel ? A házának felújításának sok lehetősége lehet. Ne felejtse el beilleszteni ezeket a költségeket, amikor megvizsgálja pénzügyi céljait.
Tanács: Tartsa nyitva az esküvői lehetőségeit
A pénzügyek folyamatos vizsgálata segít meghatározni, hogy eléggé megtakarított -e egy alapvető cikk vásárlásához, vagy egyszerűen “kellemes, ha van”. Szüksége van erre a rózsas boltozatra a menyasszonyi felvonuláshoz, vagy csak ? Különben is, ne felejtsd el összehasonlítani ezt a céljaival.
Szórakozás terve az egyetemen
Ha ragaszkodik a rögzített költségekhez, gyorsabban érheti el rövid és hosszú távú céljait. Másrészt, egy bizonyos összeget is beilleszthet a havi költségvetésbe az öröm és a szórakozás érdekében (változó kiadások, amelyeket a tanulmányai során minden bizonnyal követni fog).
50/30/20. Szabály: Hogyan lehet többet megtakarítani, ha kevesebbet költenek
Túl bonyolult költségvetési menedzsment eszközök megfosztják Önt ? Próbálja ki ezt az egyszerű költségvetési szabályt, az 50/30/20 néven, a költségvetés megszervezéséhez és fejlesztéséhez.
Olvasási idő: 8 perc
A saját költségvetésének kezelése során néha őrizetbe veszik. Aki soha nem töltött le költségvetési menedzsment kérelmet azzal, hogy a vállalat szándékában áll ellenőrizni költségeiket, és végül elhagyta azt a harmadik nap után, elfelejtve hozzáadni a hét felvételét ? Aggódva érzi magát ?
Kezelje a költségvetését és a pénzügyeit, hogy együtt járjon, de nem szabad bonyolultnak lennie, és nem is tarthat túl sok időt. Valójában a legjobb tippek gyakran a legegyszerűbbek, meglepő módon.
Az 50/30/20 szabály egy okos és egyszerű havi költségvetési kezelési módszer, amely jelzi Önt a havonta a megtakarítások és költségek pontos összege. Azáltal, hogy egyértelmű átfogó elképzeléssel rendelkezik a hónap költségvetéséről, akkor magabiztosságot szerez, és elkerüli a megtakarítás közben túl sok költséget, anélkül, hogy minden tranzakciót regisztrálnia kellene.
Tehát készen állsz egy reális költségvetés kidolgozására és az állásra ? Itt történik !
Mi az 50/30/20 szabály ?
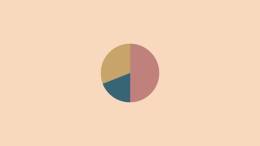
Az 50/30/20 szabály egy egyszerű módszerből áll, amely segít a költségvetés hatékony kezelésében, egyszerűen és tartós módon. A havi nettó jövedelmét három kiadás kategóriára osztja: 50 %, amire szüksége van, 30 % a kívánt és 20 % megtakarításokért, vagy adósságainak megtérítéséért.
Ha rendszeresen kiegyensúlyozza a költségeket e három kategória felhasználásával, akkor jobban megismeri a fogyasztási szokásait, és elkerüli a túlzott költségeket. Csak három kategória létezik, hogy ne zavarja a keféket, és elkerülje az egyes költségek részleteit. Az 50/30/20 szabály lehetővé teszi pénzügyi célkitűzéseinek könnyen elérését, függetlenül attól, hogy a kevésbé gyors napok megtakarításáról vagy a meglévő adósságok visszafizetéséről szól.
Mi az 50/30/20 szabály eredete ?
Az 50/30/20 szabály a “című könyvből származik” Minden érdemed: A végső élettartam -terv “2005 -ben írta: Elizabeth Warren, Harvard diplomás, a csődelnök szakértője és az amerikai szenátor, valamint lánya, Amelia Warren Tyagi.
A Warren és Tyagi 20 éves kutatása visszatükrözi a saját reflexióját: A pénzügyek ellenőrzéséhez nem kell tiszteletben tartani a bonyolult költségvetést. Csak az Ön igényeinek, vágyainak és megtakarítási céljainak megfelelően kiegyensúlyozott módon kell elosztania a pénzt, Suimában
Csak az 50/30/20 szabály.
A bankszámla a költségvetésének egyszerűbb kezelésére
Fedezze fel a prémium bankszámlát, amely intuitív funkciókkal és innovatív szolgáltatásokkal irányítja a pénzének irányítását. Kezelje a fiókját valós időben, és egyszerűbben az N26 Smart segítségével.
Hogyan működik az 50/30/20 szabály ?
Az 50/30/20 szabály leegyszerűsíti költségvetését azáltal, hogy a nettó jövedelmet három kiadás kategóriába osztja: az Ön igényei, vágyai és megtakarításai vagy adósságai.
Ha pontosan tudja, mennyire allokál az egyes kategóriákra, akkor a költségvetés tiszteletben tartása könnyebb lesz, és meg fogja őrizni az irányítást a költségei felett. Az 50/30/20 szabály felhasználásával itt néz ki a költségvetés:
Töltsön el jövedelmének 50 % -át az Ön igényeire
Egyszerűen fogalmazva: az Ön igényei megfelelnek az élet alapvető dolgaihoz kapcsolódó költségeknek, amelyeket alig tudsz megtenni. A nettó jövedelmének 50 % -ának a szükséges költségek nagy részét fedeznie kell.
A szükségletekbe tartoznak:
- a bérleti díj,
- villamosenergia- és gázszámlák,
- szállítási költségek,
- Biztosítás (egészség, autó, állatok),
- Minimális hitel havi kifizetések,
- alapanyag.
Például, ha a nettó jövedelme 2000 euró, akkor az 1000 euró összegét ki kell osztani az Ön igényeihez. Ez a költségvetés személyenként eltérő lehet. Ha azonban a teljes igénye meghaladja a nettó jövedelmének 50 % -át, Warren javasolja néhány változtatást a költségvetés megtisztításához, például az energiaszolgáltató megváltoztatása vagy esetleg egy olcsóbb lakás keresése érdekében.
Költségvetésének 30 % -a vágyaira
Ha a nettó jövedelem 50 % -a fedezi alapvető szükségleteit, A nettó jövedelmének 30 % -a szentelhető vágyainak. A vágyakat úgy definiálják, mint a szabadságon kívüli költségek szabadon választottak, és amit nélküle is megtehetsz.
- Éttermi kirándulások,
- bevásárlás,
- ünnepek,
- Sportklubok tagsága,
- Szórakoztató előfizetések (Netflix, Amazon Prime),
- Versenyek (az Esentials kivételével).
Mindig követni a fenti példát, Ha a nettó jövedelme 2000 euró, akkor 600 eurót költhet vágyaira. De ha rájön, hogy túl sokat költ a vágyainak, érdekes lehet gondolkodni a korlátozásokon, amelyeket korlátozhat.
Az 50/30/20 szabályt követve nem azt jelenti, hogy nem élvezhetik az életet, Ez csak az a kérdés, hogy felelősebb legyen a költségvetéssel szemben azáltal, hogy a felesleges költségek elkerülése érdekében karokat találnak. Ha a szükségletek és vágyak fogalma továbbra is homályos, csak kérdezd meg magadtól: “Élhetek anélkül ? »». Ha a válasz igen, akkor ez egy vágy, és nem szükség.
Foglaljon jövedelmének 20 % -át megtakarításaiért
A nettó jövedelmének 50 % -ával az Ön igényeinek szentelt, és 30 % -a vágyainak, A fennmaradó 20 % lehetővé teszi a megtakarítási célok elérését, vagy megtérítheti az adósságokat. Noha a minimális visszatérítéseket szükségletnek kell tekinteni, az összes további visszatérítés csökkenti a meglévő adósságát és a jövőbeni érdekeit, ezért megtakarításnak minősítik őket.
Ha havonta szisztematikusan megtakarítja a fizetésének 20 % -át, akkor felépíthet egy intelligens megtakarítási tervet, például egy mentőalapot, egy hosszú távú személyes ideiglenes költségvetést vagy hozzájárulást az ingatlantulajdon vásárlásához. Ha havonta 2000 eurót keres, akkor 400 eurót szentelhet a megtakarítási céloknak. Csak egy év alatt megközelíthet 5000 eurót !
Hogyan kell alkalmazni az 50/30/20 szabályt: lépésről lépésre útmutató
Tehát hogyan működik az 50/30/20 szabály konkrétan ? Egyszerűen fogalmazva: számítsa ki a jövedelmét az 50 30 20 százalékos arányt, és kategorizálja költségeit. Így lehet tenni:
1. Számítsa ki nettó jövedelmét.
Az 50/30/20 szabály használatának első lépése az adók utáni jövedelmének kiszámítása. Ha független vagy, a nettó jövedelme megegyezik azzal, amit egy hónap alatt keres, kevesebb a szakmai költségeit és az adókhoz nyújtott összeget.
Ha Önnek rögzített fizetéssel rendelkező alkalmazottja, akkor könnyebb lesz: a fizetési csúszdán a bankszámláján minden hónapban fizetett összeg az Ön számára fizetett összeg. Ha bizonyos kifizetéseket, például egészségbiztosítást vagy nyugdíjalapot levonnak a fizetéséből, akkor újra integrálják őket.
2. Kategorizálja költségeit a múlt hónapban
Hogy megtudja, hová menjen minden hónapban, El kell elemeznie, hogy a múlt hónapban hogyan töltötte a fizetését. Hozzon be egy másolatát a bankszámlakivonatának az elmúlt 30 napra, vagy egyszerűen használja az N26 alkalmazás kezelési funkcióját, amely az összes tranzakciót különböző kategóriákba sorolja: fizetés, élelmiszer és verseny, vagy szabadidő és kirándulások stb.
Ossza el a költségeit most három kategóriában: igények, vágyak és megtakarítások. Ne feledje, hogy a szükséglet olyan alapvető költség, amelyet nem tud elkerülni, például a bérleti díjat. A vágy egy “bónusz”, amelyet anélkül tehet, mint egy éttermi kirándulás. A megtakarítások a kiegészítő kölcsönök, a nyugdíjhoz való járulékok vagy a kevésbé csodálatos periódusokra fenntartott pénz havi kifizetéseit képviselik.
3. Értékelje és módosítsa költségeit az 50/30/20 szabály tiszteletben tartása érdekében.
Most, hogy láthatja az Ön igényeinek, vágyainak és megtakarításainak kiosztott összegeit, Elkezdheti a költségvetés optimalizálását az 50/30/20 szabály szerint. A folytatás legjobb módja az, ha megbecsüli, hogy mennyit költenek havonta vágyaiért.
Az 50/30/20 szabály szerint, A vágy nem extravagáns, ez egy egyszerű öröm, amely lehetővé teszi az élet élvezését. Az Ön igényeinek csökkentése összetett feladatot és valódi kihívást jelenthet, ezért jobb gondolkodni azon vágyakon, amelyeket korlátozni szeretne a nettó jövedelem 30 % -ában maradni. Minél jobban csökkenti a vágyaival kapcsolatos költségeit, annál inkább a megtakarításra fordított 20 % -os cél elérésének valószínűsége.
Számológép 50/30/20 szabály
A miénk Online költségvetési számológép 50/30/20 megengedheti, hogy gyorsabban és könnyebben menjen. A NerdWallet és a MoneyFit egyaránt kínál online számológépeket, akik megmondják az Ön igényeinek, vágyainak és megtakarításainak elosztott összegeit a nettó jövedelem alapján.
Számítási lap 50/30/20 szabály
Míg az online számológép az 50/30/20 szabály szerint áttekinthető az ideális költségvetéséről, Ha részletesebb költségvetést szeretne kidolgozni, akkor egy különleges, 50/30/20. Szabályozási lap jó lehetőséget jelent. Az olyan szoftverek, mint a Microsoft Excel, a Google Sheets és az Apple számok, mindegyik számítási laps modelleket kínál a költségvetés -kezelés megkönnyítése érdekében. Számos online számítási lapot találhat ingyen, hirdetés
alkalmas az 50/30/20 szabályra, és amelyek C
Bármely programmal tájékozódható, hogy elérje pénzügyi céljait.
N26 alszámlák
Az N26-tal, mentse el a saját ütemét a projektjeire, az alszámláknak köszönhetően.
A pénzed az N26 -on
A költségvetési menedzsment ideális a költségek megnyugtatása és ellenőrzése érdekében. Az N26 -mal a pénz kezelése gyermekjátékává válik. Valójában, az olyan intelligens költségvetési menedzsment funkcióknak köszönhetően, mint például a kerekítés, a tér alkapók vagy akár a menedzsment funkciók, könnyebben alkalmazhatja az 50/30/20 szabályt. Hozzáférjen a pénzéhez bárhol az online bankszámlájával, és azonnal kapjon azonnali értesítéseket, hogy frissített elképzeléssel rendelkezzen pénzügyeiről. Ezenkívül az ingyenes alszámlálási terek segítenek tartani a megtakarítási céljait, miközben a menedzsment funkció automatikusan kategorizálja költségeit, hogy segítsen a kurzus fenntartásában.