Share This Article
Verwalten Sie Ihr Familienbudget in Excel
Es ist vor allem eine Frage der Analyse Ihrer Einträge und Geldausgänge im selben Monat. Am Ende des Monats können Sie Ihre Hauptgeldausflüge identifizieren. Diese Analyse kann in Form einer Budget -Management -Tabelle erfolgen.
Familienbudget: 6 Tipps für ein gutes Management
Das Befolgen Ihrer persönlichen Ausgaben jeden Monat ermöglicht eine gute Sichtbarkeit Ihres Budgets. Dafür halten Sie a Familienbudget ist nützlich. Es sind verschiedene Techniken möglich, um Ihr Geld am besten zu verwalten und Geld auszugeben und Ihren Rest zu erhöhen, um zu leben.
- Das Befolgen eines Familienbudgets gibt Familienmitgliedern gute Gewohnheiten und schützt sich vor den finanziellen Launen des Lebens.
- Es ist erforderlich, zwischen Ihrem Einkommen und seinen festen und variablen Ausgaben dank einer Budgetüberwachungstabelle und Banküberwachungsanwendungen zu schiedsritieren.
- Um das Budget besser zu verwalten, gibt es mehrere Lösungen wie das Zusammenhalten von Ausgaben oder Haushaltsumschlägen.

Aktualisiert am 3. Februar 2023
von Benoit DeLecroix – Geschäftsführer IreGroup
Laden Sie diesen Leitfaden herunter
- Warum ein Familienbudget machen? ?
- Welche Elemente im Familienbudget einbeziehen ?
- Unser Rat zur Verwaltung Ihres Familienbudgets
- So folgen Sie Ihrem Familienbudget ?
Warum ein Familienbudget machen? ?
Die Einrichtung eines Familienbudgets ist entscheidend, um Ihre Finanzen zu kontrollieren und Ihre Ausgaben zu decken. Sie vermeiden es zu viel auszugeben und können Ihre Sparziele erreichen.
Die Verwaltung seines Budgets bedeutet nicht, dass Sie sich selbst berauben müssen, sondern auf nachdenkliche Weise ausgeben und gleichzeitig die Vorsichtsmaßnahmen reservieren müssen, um mit unvorhergesehenen Ereignissen umzugehen.
Was ist das durchschnittliche Budget einer Familie? ?
Die monatlichen Ausgaben belaufen sich im Durchschnitt auf 1.387 € für eine einzelne Person gegenüber 2.300 € für ein Paar und 3.109 € für eine Familie von vier Personen. Diese Zahlen werden aus Ausnahme von Steuern, Steuern und Erstattung von Darlehen berechnet. Um diese zusätzlichen Kosten zu bezahlen, müssen Sie für eine einzelne Person rund 415 € und 1.019 € für eine Familie hinzufügen.
Welche Elemente im Familienbudget einbeziehen ?
Um das Familienbudget genau zu berechnen, müssen Sie Schiedsrede zwischen Ressourcen und festen und variablen Kosten.
Einnahmen aus Heim
Das monatliche Einkommen der Mitglieder eines Hauses umfasst Löhne, Einkommen oder Gebühren, Boni, staatliche Zulagen, Mieteinkommen, Unterhalt usw.
Ladungen festgelegt
Feste Gebühren umfassen Wohnkosten, Steuern, Pflege und Ausbildung von Kindern, verschiedene Versicherungen, Internet- und Telefoniekosten. Die zu erstatteten Kredite und Schulden geben auch Ihr Familienbudget ein. Feste Gebühren bezeichnen daher die Wiederkehrende Ausgaben, von denen der Betrag im Voraus bekannt ist.
Variable Lasten
In Bezug auf variable Lasten ist dies alles Ausgaben, für die Sie nicht sicher sein können, dass sie genau ihren genauen Betrag erhalten Ende des Monats, wie Energierechnungen, Autokosten und Lebensmittelrennen. Extras und Freizeit betreten diese Kategorie auch für Ihr Familienbudget wie Restaurants, Einkaufsmöglichkeiten oder Kinoausflüge.
Unser Rat zur Verwaltung Ihres Familienbudgets
Sobald Ihr Familienbudget festgelegt wurde, haben Sie eine bessere Sichtbarkeit Ihres Silbereinträge und Ausgaben. Auf diese Weise können Sie Lösungen identifizieren, die bei Bedarf oder möglichen Optimierungen implementiert werden sollen.
1.Bestimmen Sie Ihre finanziellen Ressourcen
Um Ihre finanziellen Ressourcen zu bestimmen, Fügen Sie Ihr festes Einkommen zu denen Ihres Ehepartners hinzu. Sie erhalten den Geldbetrag, auf den Sie für Ihre wiederkehrenden Ausgaben zählen können.
Es kommt vor, dass Sie zusätzlich zu festen Einkünften variable Einnahmen als Prämien erhalten. Es ist auch notwendig, sie zu berücksichtigen, aber bis zu einem gewissen Grad, da sie variabel sind. In diesen Fällen wird empfohlen, diese Beträge zu verwenden, um Ihnen eine Vorsichtsmaßnahme zu erstellen.
2.Listen Sie Ihre festen und variablen Kosten pro Monat auf
Die Festlegung eines Familienbudgets erfordert die Erstellung einer umfassenden Liste aller Ihrer Ausgaben:
- Fixe Ausgaben : Darlehensrückerstattung, Miete, Versicherung, Rechnungen, Steuern usw.
- Variable Ausgaben : Lebensmittelrennen, Freizeit, Kleidung, Wartung des Autos usw.
3.Berechnen Sie den Rest, um zu Hause zu leben
DER Verfügbares Guthaben entspricht der Differenz zwischen Ihrem Einkommen und Ihren monatlichen Ausgaben. Es zeigt an, dass der Rest jeden Monat zur Verfügung steht, um andere Ausgaben zu veröffentlichen.
4.Optimieren Sie Ihre Ausgaben
Um Ihren Rest zu erhöhen, um zu leben, können Sie Verringern Sie bestimmte Ausgabenstationen in Ihrem Familienbudget ::
- Essen : Planen Sie Ihre Mahlzeiten im Vorau.
- Servicegebühren und Lieferanten : Die Unterbringung ist in Energie und damit in Geld gierig. Verringern Sie die Heizung während der Nacht, reduzieren Sie die Zeit in der Dusche und schalten Sie das Licht aus, lassen Sie einen Raum. Denken Sie auch daran, die Angebote der verschiedenen Lieferanten zu vergleichen, um die billigsten Verträge zu finden.
- Einkaufen : Vermeiden Sie zwanghafte Einkäufe. Wenn Sie sich der Versuchung des Einkaufs widersetzen, können Sie jeden Monat etwas mehr Geld haben, um sie zu sparen. Bevorzugt auch Umsatzzeiten, um Ihre Einkäufe zu tätigen
- Auto und Transport : Entscheiden Sie sich für einen wirtschaftlichen Transportmodus wie öffentliche Verkehrsmittel oder Fahrrad. Wenn Sie mit dem Auto fahren müssen, bieten Sie Ihre Fahrgemeinschaften an. Auf diese Weise können Sie die Benzin- und Fahrzeugwartung dank der Teilnahme von Fahrgemeinschaften sparen
- Gesundheit und Wohlbefinden : Bevorzugen Sie Sport im Freien, wenn Sie Ihr Abonnement nicht regelmäßig zum Raum verwenden.
- Unterhaltung : Sehen Sie zunächst kostenlose Aktivitäten in Ihrer Region (Parks, Seen oder Festivals). Abonnements für Streaming -Dienste stornieren, die Sie nicht verwenden.
- Versicherung : Suchen Sie dank Online -Vergleichsseiten die beste Versicherung.
5.Stellen Sie Ihre Bedürfnisse nach Budgetumschlag ein
Hier ist es eine Frage, jeden Aufwand zu trennen und sie zu budgetieren, indem eine Geldsumme im Voraus zugewiesen wird, was den für Ihre identifizierten Ausgaben entspricht Familienbudget. Es ist möglich, das Konzept mithilfe von Papierumschlägen, in denen der Geldbetrag für den Monat für den genauen Gebrauch platziert wird, ans Ende zu bringen. Der zu erwartende Betrag erfordert die gute Überprüfung, auf Kontoauszüge vergangene Monate die verschiedenen Ausgaben Durch die Festlegung eines Durchschnitts.
6.Automatisieren Sie Ihre Ausgaben
Es ist oft schwierig zu Ein stabiles Budget behalten Wenn wir verknallt sind. Deshalb wird es empfohlen, um zu empfehlenAutomatisieren Sie Ihre Ausgaben. Konkret ist es ratsam zu etablierbar Debits In Bezug auf feste Ausgaben (Miete, Rechnungen oder Abonnements für Transport und Freizeit).
Beispiel bleibt monatlich leben. Eine Lösung kann darin bestehen, diese Kredite mit einem Kreditrückkauf in einem einzigen Satz zu gruppieren.
Die Erstattung wird über einen längeren Zeitraum verteilt, und Sie werden dann habenNur eine monatliche Kreditzahlung, die erstattet werden soll entlang des Darlehens in einem niedrigeren Betrag als der Summe Ihrer vorherigen Fristen. Dies ermöglicht es Ihnen, eine verbleibende Überreste zu finden, um im Monat zu leben und gleichzeitig gleichzeitig zu senken Schuldenquote.
So folgen Sie Ihrem Familienbudget ?
Strenge Überwachung Ihrer Familienbudget ist entscheidend, um ein Gutes zu bestimmen Finanzstrategie und bleiben jeden Monat über die Bewegungen von Bankkonten informiert.
Verwenden Sie Banking -Apps
DER Banken selbst und andere Anwendungen, die sind Beschuldigungen (Wenn Sie mehrere in mehreren Banken haben) kann Ihnen helfen Legen Sie das Familienbudget fest. Bankin ‘, verwalten Sie meine Konten oder linxo können konfiguriert werden, damit Sie die Grundlagen Ihres Follow -up festlegen können.
Kombinieren Budget -Tabelle und Überwachungsanwendung Für ein optimales Ergebnis. Anwendungen ermöglichen eine personalisierte Konfiguration und eine einfache Überwachung, während die Tabelle es Ihnen ermöglicht, wirklich Akteur bei der Verwaltung Ihres Budgets zu sein und mögliche Verbesserungsachsen zu identifizieren.
Erstellen Sie ein Tracking Board
Es ist vor allem eine Frage der Analyse Ihrer Einträge und Geldausgänge im selben Monat. Am Ende des Monats können Sie Ihre Hauptgeldausflüge identifizieren. Diese Analyse kann in Form einer Budget -Management -Tabelle erfolgen.
Registrieren Sie im Rezeptteil alle Ressourcen des Monats (Nettogehälter, verschiedene Zulagen, Ruhestand, Unterhalt, tägliche Zulagen usw.)). Beachten Sie in der Ausgabenspalte die Miete, die monatliche Hypothek, die verschiedenen Verträge für das Telefon, das Wasser, den Strom, das gegenseitige, aber auch das Lebensmittelbudget, die Kleidung, die verschiedenen Interviews und die Freizeit.
Sie haben dann die Basis von a festgelegt Familienbudget Jeden Monat folgen.
Familienbudget: Was er sich erinnern sollte
- Das Definieren des Familienbudgets ist ein wesentlicher Schritt im richtigen Finanzmanagement. Dies ist umso wichtiger, wenn es um eine Familie mit Kindern geht.
- Verwenden Sie eine Überwachungsausschreibung und Bankanträge, um Ihren Einkommen sowie Ihren festen und variablen Ausgaben zu befolgen.
- Reduzieren Sie jede Ausgabenposition so weit wie möglich dank der in diesem Artikel vorgeschlagenen Lösungen, um Ihren Rest zu leben, Finanzierungsprojekte zu erhöhen und/oder mehr zu sparen.
Profitieren von unserem Experten in der Kreditumgebung,
Es ist ohne Verpflichtung !
Verwalten Sie Ihr Familienbudget in Excel
Die Schaffung eines Haushaltsplans für Ihren Haushalt mag überwältigend und schwierig erscheinen, aber Excel kann Ihnen dabei helfen.
Entdecken Sie das Land
Der Zweck des Budgets einer Reinigung besteht darin, das zusammenzufassen, was Sie in Bezug auf das, was Sie ausgeben, für die Planung Ihrer langen und kurzfristigen Ziele bei der Planung. Die Verwendung eines Budgetierungsberechnungsblatt !
DIY -Projekte mit dem persönlichen Budgetmodell
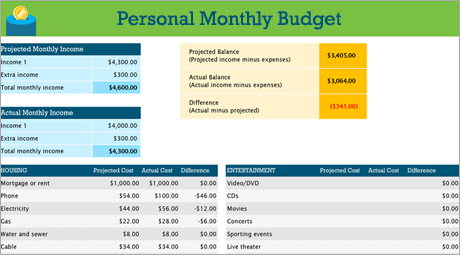
Sie tun es vor, Dinge von sich selbst zu tun ? Dieses Excel -Modell kann Ihnen helfen, Ihr monatliches Budget nach Einkommen und Ausgaben zu verfolgen. Geben Sie Ihre Kosten und Einkommen ein, und jede Differenz wird automatisch berechnet, sodass Sie Defizite vermeiden oder Überschüsse bereitstellen können. Vergleichen Sie die geplanten Kosten mit realen Kosten, um Ihre Budgetkenntnisse im Laufe der Zeit zu verfeinern.
Beratung : Befolgen Sie die monatlichen Ausgaben
Öffentliche Dienstleistungen, Kreditkarten und Versicherungen werden monatlich berechnet. Der einfachste Weg, Ihre Ausgaben zu überwachen, besteht daher darin, die Höhe Ihrer monatlichen Ausgaben zu bestimmen.
Vergiss nicht “Ergänzungen”
Haben Sie über Ihre Stromrechnung hinaus ein Abonnement für einen Film oder ein Spiel? ? Was ist mit dem Abonnement für ein Fitnessstudio? ? Achten Sie auch darauf, auch eine Spur beizubehalten.
Beratung : Achten Sie auf variable Ausgaben
Wenn die Menge an Gas- und Telefonrechnungen im Allgemeinen von einem Monat zum nächsten nicht variiert, können andere Ausgaben, z. B. Mahlzeiten im Restaurant oder Kaufkäufe, erheblich variieren.
Kosten klassifizieren
Nachdem Sie nun eine globale Vorstellung von monatlichen Ausgaben haben, ist es an der Zeit, sie nach Kategorien zu klassifizieren, um Ihre festen, variablen und diskretionären Ausgaben untersuchen zu können.
Fixe Ausgaben
Die festen Ausgaben bleiben von einem Monat bis zum nächsten gleich. Dies ist beispielsweise eine Hypothek oder Miete, Krankenversicherung, Automobilzahlung oder Immobiliensteuer. Sie können alle diese Elemente in einer Kategorie “fester Ausgaben” erfassen.
Beratung : Variable Ausgaben
Sie können nicht ohne variable Ausgaben auskommen, aber sie können von einem Monat zum nächsten schwanken. Diese Ausgaben umfassen Lebensmittelgeschäfte, Wartung des Autos, Strom und Wasserverbrauch.
Ermessenskosten
Die diskretionären Ausgaben können von einem Monat bis zum nächsten stark variieren. Die Beispiele sind Ausflüge im Restaurant, Abonnements für kontinuierliche Rundfunkdienste, Mitgliedschaft in einem Club, Kabel und Kleidung.
Definieren Sie Ihre Ziele
Sobald Sie eine gute Vorstellung von der Menge an Geldeinträgen in Bezug auf die Ausgaben haben, können Sie anfangen, Prioritäten für Ihre kurzen und langfristigen Ziele festzulegen.
Budgetieren Sie die Renovierung eines Hauses
Ist Ihre Waschmaschine zerbrochen ? Sind Ihre Schränke in schlechtem Zustand ? Die Hauptbadewanne benötigt ein Upgrade ? Die Renovierung Ihres Hauses kann viele Möglichkeiten haben. Vergessen Sie nicht, diese Kosten einzubeziehen, wenn Sie Ihre finanziellen Ziele untersuchen.
Beratung : Halten Sie Ihre Hochzeitsoptionen offen
Eine ständige Prüfung Ihrer Finanzen hilft Ihnen bei der Feststellung, ob Sie genug gespart haben, um einen wesentlichen Artikel zu kaufen, oder einfach “angenehm zu haben”. Benötigen Sie diesen Rosengewölbe für Ihre Brautprozession oder tun Sie gerade? ? Vergessen Sie nicht, dies mit Ihren Zielen zu vergleichen.
Unterhaltungsplan an der Universität planen
Wenn Sie sich an feste Ausgaben halten, können Sie Ihre kurzen und langfristigen Ziele schneller erreichen. Auf der anderen Seite können Sie auch einen bestimmten Betrag in Ihr monatliches Budget für Vergnügen und Unterhaltung aufnehmen (variable Ausgaben, die Sie während Ihres Studiums auf jeden Fall befolgen möchten).
Regel 50/30/20: So sparen Sie mehr, indem Sie weniger ausgeben
Zu komplizierte Budget -Management -Tools entziehen Ihnen ? Probieren Sie diese einfache Haushaltsregel namens 50/30/20 aus, um Ihr Budget zu organisieren und zu entwickeln.
Lesezeit: 8 min
Wenn es darum geht, Ihr eigenes Budget zu verwalten, werden Sie manchmal unvorbereitet erwischt. Wer hat noch nie eine Budget -Management -Bewerbung heruntergeladen, indem er die feste Absicht hat, ihre Ausgaben zu kontrollieren, und sie nach dem dritten Tag schließlich aufgeben und vergessen haben, die Take -Out der Woche hinzuzufügen ? Sie fühlen sich besorgt ?
Verwalten Sie Ihr Budget und Ihre Finanzen gehen Hand in Hand, aber es sollte weder kompliziert sein noch zu viel Zeit in Anspruch nehmen. In der Tat sind die besten Tipps oft die einfachsten, überraschendsten.
Die Regel von 50/30/20 ist eine intelligente und einfache monatliche Budget -Management -Methode, die Sie anzeigt Der genaue Betrag, den Sie jeden Monat für Ihre Einsparungen und Ausgaben haben. Wenn Sie eine klare Gesamtvision Ihres Budgets des Monats haben, gewinnen Sie Vertrauen und vermeiden es, während des Sparens zu viel auszugeben, ohne jede Transaktion registrieren zu müssen.
Sie sind also bereit, ein realistisches Budget zu entwickeln und zu stehen ? Hier passiert es !
Was ist die Regel 50/30/20 ?
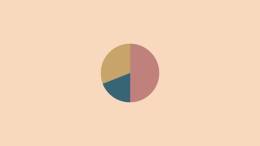
Die Regel von 50/30/20 besteht aus einer einfachen Methode, mit der Sie Ihr Budget effizient, einfach und dauerhaft verwalten können. Sie unterteilen Ihr monatliches Nettoeinkommen in drei Kategorien von Ausgaben: 50 % für das, was Sie brauchen, 30 % für das, was Sie wollen, und 20 % für Ihre Einsparungen oder für die Erstattung Ihrer Schulden.
Wenn Sie Ihre Ausgaben regelmäßig mit diesen drei Kategorien ausbalancieren, sind Sie sich Ihrer Verbrauchsgewohnheiten bewusster und vermeiden übermäßige Ausgaben. Es gibt nur drei Kategorien, um die Pinsel nicht zu verwickeln und zu vermeiden. Mit der Regel von 50/30/20 können Sie Ihre finanziellen Ziele leicht erreichen, unabhängig davon, ob es um weniger schnelle Tage sparen oder bestehende Schulden zurückzahlen können.
Was ist der Ursprung der Regel von 50/30/20 ?
Die Regel von 50/30/20 stammt aus dem Buch mit dem Titel ” All Ihr Wert: der ultimative Lebensdauerplan “Geschrieben 2005 von Elizabeth Warren, Harvard -Absolventin, Experte für Insolvenzen und amerikanischer Senatorin und ihrer Tochter Amelia Warren Tyagi.
Die 20 Jahre Forschung von Warren und Tyagi widerspiegeln unsere eigene Reflexion: Es ist nicht erforderlich, ein kompliziertes Budget zu respektieren, um Ihre Finanzen zu kontrollieren. Sie müssen Ihr Geld nur ausgewogen auf Ihre Bedürfnisse, Ihre Wünsche und Ihre Sparziele in Suima verteilen
Nur die Regel 50/30/20.
Das Bankkonto, um Ihr Budget einfacher zu verwalten
Entdecken Sie das Premium -Bankkonto, auf dem Sie die Kontrolle über Ihr Geld mit intuitiven Funktionen und innovativen Dienstleistungen erhalten können. Verwalten Sie Ihr Konto in Echtzeit und einfacher mit N26 Smart.
Wie funktioniert die Regel 50/30/20? ?
Die Regel von 50/30/20 vereinfacht Ihr Budget, indem Sie Ihr Nettoeinkommen in drei Kategorien von Ausgaben unterteilt: Ihre Bedürfnisse, Ihre Wünsche und Ihre Ersparnisse oder Ihre Schulden.
Wenn Sie genau wissen, wie viel jede Kategorie zuteilt, wird Ihr Budget einfacher sein und Sie behalten die Kontrolle über Ihre Ausgaben. Mit der Regel von 50/30/20 könnte Ihr Budget aussehen:
Geben Sie 50 % Ihres Einkommens für Ihre Bedürfnisse aus
Um es einfach auszudrücken, entsprechen Ihre Bedürfnisse den Kosten, die mit den wesentlichen Dingen des Lebens verbunden sind, auf die Sie kaum verzichten könnten. 50 % Ihres Nettoeinkommens müssen die meisten Ihrer erforderlichen Kosten decken.
Sind in den Bedürfnissen enthalten:
- die Miete,
- Strom- und Gasrechnungen,
- Transportkosten,
- Versicherung (Gesundheit, Auto, Tiere),
- Mindestdarlehen monatliche Zahlungen,
- Basisleistung.
Wenn Ihr Nettoeinkommen beispielsweise 2.000 € beträgt, muss die Summe von 1.000 € Ihren Bedürfnissen zugewiesen werden. Dieses Budget kann von einer Person zur anderen variieren. Wenn Ihr Gesamtbedarf jedoch 50 % Ihres Nettoeinkommens überschreitet, schlägt Warren vor, einige Änderungen vorzunehmen, um Ihr Budget zu beseitigen, z.
30 % Ihres Budgets für Ihre Wünsche
Wenn 50 % Ihres Nettoeinkommens Ihre Grundbedürfnisse decken, 30 % Ihres Nettoeinkommens können Ihren Wünschen gewidmet sein. Die Wünsche werden als frei ausgewählte Nicht-Sitzungskosten definiert und ohne die Sie verzichten könnten.
- Restaurantausflüge,
- Einkaufen,
- Feiertage,
- Mitgliedschaft in Sportclubs,
- Unterhaltungsabonnements (Netflix, Amazon Prime),
- Rennen (außer esenziell).
Immer das obige Beispiel folgen, Wenn Ihr Nettogewinn auf 2.000 € beträgt, können Sie 600 € für Ihre Wünsche ausgeben. Wenn Sie jedoch feststellen, dass Sie zu viel für Ihre Wünsche ausgeben, kann es interessant sein, über die Kosten nachzudenken, die Sie begrenzen könnten.
Nach der Regel von 50/30/20 bedeutet nicht, dass sie das Leben nicht genießen können, Es geht nur darum, gegenüber Ihrem Budget verantwortungsbewusster zu sein, indem Sie Hebel finden, um überflüssige Ausgaben zu vermeiden. Wenn das Konzept der Bedürfnisse und Wünsche vage bleibt, fragen Sie sich einfach: “Kann ich ohne das leben ? »». Wenn die Antwort ja ist, ist es ein Wunsch und kein Bedürfnis.
Buchen Sie 20 % Ihres Einkommens für Ihre Ersparnisse
Mit 50 % Ihres Nettoeinkommens, die Ihren Bedürfnissen und 30 % Ihrer Wünsche gewidmet sind, Die restlichen 20 % können es Ihnen ermöglichen, Ihre Sparziele zu erreichen oder Schulden zu erstatten. Obwohl minimale Erstattungen als Bedarf angesehen werden, reduzieren alle zusätzlichen Erstattungen Ihre vorhandenen Schulden und Ihre zukünftigen Interessen. Sie werden daher als Einsparungen eingestuft.
Wenn Sie jeden Monat systematisch 20 % Ihres Gehalts sparen, können Sie einen intelligenten Einsparungsplan wie einen Rettungsfonds, ein langfristiges persönliches vorläufiges Budget oder einen Beitrag zum Kauf von Immobiliengeschäften erstellen. Wenn Sie jeden Monat 2.000 € Netz verdienen, können Sie Ihren Sparzielen 400 € anwenden. Sie könnten sich in nur einem Jahr 5.000 € nähern !
So wenden Sie die Regel 50/30/20 an: eine Schritt -für -Schritt -Anleitung
Wie funktioniert die Regel 50/30/20 konkret konkret? ? Berechnen Sie einfach die Prozentsätze 50 30 20 aus Ihrem Einkommen und kategorisieren Sie Ihre Ausgaben. Hier erfahren Sie:
1. Berechnen Sie Ihr Nettoeinkommen.
Der erste Schritt bei der Verwendung der Regel von 50/30/20 besteht darin, Ihr Einkommen nach Steuern zu berechnen. Wenn Sie unabhängig sind, entspricht Ihr Nettoeinkommen dem, was Sie in einem Monat verdienen, weniger Ihre beruflichen Ausgaben und den Betrag für Ihre Steuern.
Wenn Sie ein Mitarbeiter mit einem festen Gehalt sind, ist dies einfacher: Auf Ihrem Pay -Slip ist der Betrag, den Sie jeden Monat auf Ihrem Bankkonto gezahlt haben. Wenn bestimmte Zahlungen wie Krankenversicherung oder Pensionsfonds von Ihrem Gehalt abgezogen werden, integrieren Sie sie wieder ein.
2. Kategorisieren Sie Ihre Ausgaben im letzten Monat
Um herauszufinden, wohin Sie jeden Monat Ihr Geld gehen müssen, Sie müssen analysieren, wie Sie Ihr Gehalt letzten Monat verbracht haben. Bringen Sie für die letzten 30 Tage eine Kopie Ihres Bankergebnisses mit oder verwenden Sie einfach die Verwaltungsfunktionalität in Ihrer N26 -Anwendung, die alle Ihre Transaktionen in verschiedenen Kategorien klassifiziert: Gehalt, Lebensmittel und Rennen oder Freizeit und Ausflüge usw.
Verteilen Sie Ihre Ausgaben jetzt in drei Kategorien: Bedürfnisse, Wünsche und Einsparungen. Denken Sie daran, dass ein Bedürfnis ein wesentlicher Kosten ist, den Sie nicht vermeiden können, z. B. Miete. Ein Wunsch ist ein “Bonus”, auf den Sie verzichten könnten, wie ein Restaurantausflug. Einsparungen geben die monatlichen Zahlungen zusätzlicher Kredite, Pensionsbeiträge oder das Geld dar, das Sie für die weniger herrlichen Zeiträume reservieren.
3. Bewerten und passen Sie Ihre Ausgaben an, um die Regel von 50/30/20 zu respektieren.
Jetzt, da Sie die Summen, die Ihren Bedürfnissen, Ihren Wünschen und Ihren Einsparungen jeden Monat zugewiesen wurden, sehen können, Sie können Ihr Budget gemäß der Regel von 50/30/20 optimieren. Der beste Weg, um fortzufahren, besteht darin, zu schätzen, wie viel Sie monatlich für Ihre Wünsche ausgeben.
Gemäß der Regel 50/30/20, Ein Wunsch ist nicht extravagant, es ist ein einfaches Vergnügen, das es Ihnen ermöglicht, das Leben zu genießen. Das Reduzieren Ihrer Bedürfnisse kann eine komplexe Aufgabe und eine echte Herausforderung darstellen. Daher ist es besser, über die Wünsche nachzudenken, die Sie beschränken möchten, um in 30 % Ihres Nettoeinkommens zu bleiben. Je mehr Sie Ihre Ausgaben im Zusammenhang mit Ihren Wünschen reduzieren, desto mehr Wahrscheinlichkeit, das Ziel von 20 % zu erreichen, die Ihren Ersparnissen gewidmet sind.
Taschenrechner Regel 50/30/20
UNSER Online -Budgetrechner 50/30/20 Sie können es Ihnen ermöglichen, schneller und einfacher zu gehen. Nerdwallet und MoneyFit bieten beide Online -Taschenrechner an, die Ihnen die Summen sagen, die Ihren Bedürfnissen, Ihren Wünschen und Ihren Ersparnissen jeden Monat zugeteilt werden sollen, basierend auf Ihrem Nettoeinkommen.
Berechnungsblatt Regel 50/30/20
Während ein Online -Taschenrechner in der Lage ist, einen Überblick über Ihr ideales Budget gemäß der Regel von 50/30/20 zu geben, Wenn Sie ein detaillierteres Budget entwickeln möchten, ist eine spezielle Verbreitungsblattregel 50/30/20 eine gute Option. Software wie Microsoft Excel, Google Sheets und Apple -Zahlen bieten alle Berechnungsblattmodelle an, um das Budgetmanagement zu erleichtern. Sie können viele Online -Berechnungsblätter kostenlos zur Verfügung stellen, Anzeige
Geeignet für die Regel 50/30/20 und die c sind c
informierbar über jedes Programm, damit Sie Ihre finanziellen Ziele erreichen können.
N26 Sub-Accounts
Sparen Sie mit N26 in Ihrem eigenen Tempo für Ihre Projekte dank der Unterkonten.
Ihr Geld bei N26
Das Budgetmanagement ist ideal, um sich beruhigter zu fühlen und deren Ausgaben zu kontrollieren. Mit N26 wird das Management Ihres Geldes zum Spiel des Kindes. Dank intelligenter Budget -Management -Funktionen wie Rundung, Weltraum -Untercopes oder sogar Verwaltungsfunktionen haben Sie die Anwendung der Regel von 50/30/20 einfacher, die Regel von 50/30/20 anzuwenden. Greifen Sie überall mit Ihrem Online -Bankkonto auf Ihr Geld zu und erhalten Sie sofortige Push -Benachrichtigungen, um eine aktualisierte Vision Ihrer Finanzen zu haben. Darüber hinaus helfen Ihnen Ihre kostenlosen Unterkontoplätze, Ihre Sparziele im Auge zu behalten, während die Managementfunktionen Ihre Ausgaben automatisch kategorisieren, um den Kurs aufrechtzuerhalten.